
قیمتگذاری بدلیجات را نمیتوان فقط با اضافهکردن یک درصد ثابت به قیمت خرید انجام داد؛ ابتدا باید قیمت تمامشده هر قطعه و هزینههای مرتبط با فروش آن مشخص شود، سپس سود موردنظر را تعیین کرد و در نهایت قیمت بهدستآمده را با شرایط بازار همان محصول مقایسه کرد.
خیلی از فروشندهها دقیقاً همینجا دچار اشتباه میشوند؛ قیمت خرید را با قیمت تمامشده یکی میگیرند و بعد با اضافهکردن یک درصد ثابت، قیمت فروش را سریع تعیین میکنند. برای کسی که یک فروشگاه بدلیجات دارد و باید این محاسبه را برای دهها یا حتی صدها مدل مختلف انجام دهد، همین اشتباه کوچک میتواند بهمرور بخشی از سود واقعی را از بین ببرد.
در ادامه، هم فرمول دقیق محاسبه قیمت فروش را بررسی میکنیم و هم با یک مثال عددی واقعی، مسیر رسیدن به قیمت نهایی را قدمبهقدم نشان میدهیم.
قیمتگذاری بدلیجات با مشخصکردن هزینه مستقیم محصول، تعیین سود هدف و مقایسه قیمت محاسباتی با بازار انجام میشود. ابتدا قیمت خرید و هزینههای مستقیم مانند حمل و بستهبندی را محاسبه کنید، سپس با استفاده از Markup یا حاشیه سود ناخالص، قیمت فروش را بهدست آورید و در پایان آن را با قیمت محصولات مشابه و تخفیف احتمالی بررسی کنید.
نقطه شروع قیمتگذاری بدلیجات، قیمت خرید محصول از عمده فروشی بدلیجات است، اما این عدد بهتنهایی کافی نیست. خیلی از فروشندهها همان قیمتی که از تأمینکننده گرفتهاند را مبنای محاسبه قرار میدهند و بعد یک درصد سود رویش میگذارند؛ در حالیکه قیمت خرید الزاماً همان قیمت تمامشده نیست. برای رسیدن به قیمت تمامشده واقعی، باید هزینههای جانبی مرتبط با رساندن محصول به مرحله فروش هم به قیمت خرید اضافه شود. بعد از مشخصشدن قیمت تمامشده است که میتوان درباره سود مورد انتظار و شرایط فروش محصول تصمیم گرفت.
منابع قیمتگذاری بر این موضوع تأکید دارند که هزینههای مستقیم و غیرمستقیم باید از هم تفکیک شوند؛ هرچند برای یک فروشگاه بدلیجات لازم نیست وارد بحثهای سنگین حسابداری شویم، کافی است بدانید چه اقلامی مستقیماً روی قیمت هر قطعه اثر میگذارند و چه هزینههایی مربوط به کل کسبوکار هستند. در بخش بعد این تفکیک را دقیقتر بررسی میکنیم و نحوه قیمتگذاری بدلیجات را قدمبهقدم ادامه میدهیم.
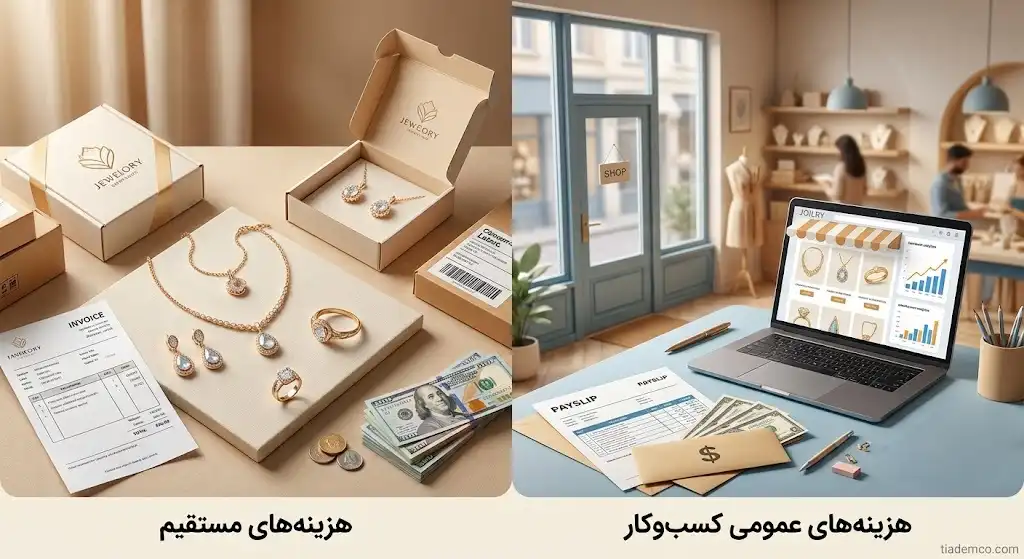
برای اینکه واقعاً به قیمت تمامشده محصول نزدیک شوید، بهتر است هزینهها را بهجای یک لیست بلند و پراکنده، در دو دسته اصلی قرار داد.
هزینه مستقیم هر محصول، یعنی مواردی که مستقیماً روی همان قطعه بدلیجات تأثیر میگذارند:
این هزینهها همان چیزی هستند که برای قیمتگذاری سریع یک محصول به آن نیاز دارید و میتوان مجموع آنها را قیمت تمامشده همان قطعه در نظر گرفت.
هزینههای عمومی کسبوکار، یعنی هزینههایی که به کل فروشگاه مربوط میشوند نه یک محصول خاص:
نکته مهم اینجاست: این هزینهها را نباید یکجا روی تکتک بدلیجات سوار کرد، اما نباید کاملاً هم نادیده گرفته شوند. برای قیمتگذاری سریع هر محصول، هزینههای مستقیم کافیاند؛ اما برای سنجش سود واقعی کل کسبوکار، سهم هزینههای عمومی هم باید در سطح کل فروشگاه یا در یک تحلیل دورهای سودآوری دیده شود، نه بهصورت مستقیم روی یک محصول خاص. همین تفاوت باعث میشود بدانید سودی که روی هر قطعه محاسبه میکنید، سود ناخالص همان محصول است، نه سود خالص و نهایی کسبوکارتان.
مرکز اصلی محاسبه قیمتگذاری بدلیجات، همین فرمول ساده است:
مهم: اگر بخواهید این سود را بهصورت درصد بیان کنید، باید مشخص کنید این درصد بر چه مبنایی محاسبه میشود؛ درصدی از قیمت تمامشده، یا درصدی از قیمت فروش نهایی؟ این دو مبنا دو فرمول متفاوت، یعنی Markup و حاشیه سود ناخالص (Gross Margin)، میسازند و همین تفاوت، ریشه اصلی سردرگمی خیلی از فروشندهها درباره «چند درصد سود بگذاریم» است.
در روش مارکاپ، درصد سود را روی قیمت تمامشده اضافه میکنید. مثلاً اگر قیمت خرید یک بنگل زنانه ۲۰۰ هزار تومان باشد و مارکاپ ۵۰ درصد در نظر بگیرید:
۲۰۰٬۰۰۰ × ۱٫۵ = ۳۰۰٬۰۰۰ تومان
در این حالت سود ناخالص شما ۱۰۰ هزار تومان است. اما نکتهای که خیلی از فروشندهها نادیده میگیرند این است که همین ۱۰۰ هزار تومان، روی ۳۰۰ هزار تومان فروش، در واقع حاشیه سود ناخالص ۳۳٫۳ درصد را نشان میدهد، نه ۵۰ درصد. این تفاوت کوچک به نظر میرسد، اما وقتی روی صدها محصول دیگر تکرار شود، اختلاف واقعی سود کسبوکار را عوض میکند.
روش دوم این است که بهجای اضافهکردن درصد به قیمت خرید، درصد سود را نسبت به قیمت فروش نهایی حساب کنید. فرمول آن به شکل زیر است:
قیمت فروش = قیمت تمامشده ÷ (حاشیه سود ناخالص – 1)
با همان مثال قبلی، اگر قیمت تمامشده ۲۰۰ هزار تومان و حاشیه سود ناخالص هدف ۳۰ درصد باشد:
۲۰۰٬۰۰۰ ÷ ۰٫۷۰ = ۲۸۵٬۷۱۴ تومان
همانطور که میبینید، این عدد با روش مارکاپ فرق دارد. دقیقاً به همین دلیل، وقتی یک فروشنده میگوید «۳۰ درصد سود میگذارم»، باید مشخص کند منظورش کدام یک از این دو روش است؛ چون نتیجه نهایی برای مشتری و برای سود واقعی فروشگاه، کاملاً متفاوت خواهد بود. یک نکته دیگر هم مهم است: حتی همین حاشیه سود ناخالص هم هنوز سود خالص کسبوکار نیست، چون هزینههای عمومی مثل اجاره، حقوق، تبلیغات و کارمزدها هنوز از آن کسر نشدهاند. سود خالص واقعی زمانی مشخص میشود که این هزینهها هم در سطح کل کسبوکار از مجموع سود ناخالص کم شوند.
برای اینکه محاسبه سود فروش بدلیجات کاملاً روشن شود، بیایید یک مثال را از ابتدا تا انتها با هم پیش ببریم. فرض کنید فروشندهای، یک مدل گردنبند زنانه را از عمدهفروشی خریده است.
جدول زیر مسیر محاسبه قیمت فروش نهایی را نشان میدهد:
| مرحله | محاسبه | مبلغ |
|---|---|---|
| قیمت خرید عمده | — | ۲۰۰٬۰۰۰ تومان |
| هزینه مستقیم | حمل + بستهبندی | ۱۰٬۰۰۰ تومان |
| قیمت تمامشده محصول | ۲۰۰٬۰۰۰ + ۱۰٬۰۰۰ | ۲۱۰٬۰۰۰ تومان |
| حاشیه سود ناخالص هدف | ۳۰٪ | — |
| قیمت فروش محاسباتی | ۲۱۰٬۰۰۰ ÷ ۰٫۷۰ | ۳۰۰٬۰۰۰ تومان |
| سود ناخالص | ۳۰۰٬۰۰۰ − ۲۱۰٬۰۰۰ | ۹۰٬۰۰۰ تومان |
همانطور که در جدول میبینید، ابتدا قیمت خرید و هزینه مستقیم با هم جمع شدهاند تا قیمت تمامشده ۲۱۰ هزار تومان به دست بیاید. سپس با فرمول حاشیه سود ناخالص، قیمت فروش نهایی محاسبه شده: ۲۱۰٬۰۰۰ تقسیمبر ۰٫۷۰ که تقریباً برابر با ۳۰۰ هزار تومان میشود؛ در نتیجه سود ناخالص این قطعه ۹۰ هزار تومان خواهد بود.
نکته مهمی که وجود دارد این ۹۰ هزار تومان، سود ناخالص محصول قبل از کسر هزینههای عمومی و سایر هزینههای فروش است و لزوماً به معنی سود خالص نهایی فروشنده نیست؛ برای رسیدن به سود خالص واقعی، باید سهم هزینههای عمومی کسبوکار را هم از مجموع سود ناخالص همه محصولات کم کرد.
برای اینکه قیمتگذاری هر مدل از بدلیجات از حالت حدس و تخمین خارج شود، همین شش عدد را برای تکتک محصولات خود ثبت و نگهداری کنید:
وقتی این شش عدد برای هر مدل مشخص و ثبتشده باشد، دیگر لازم نیست هر بار قیمت را حدسی تعیین کنید؛ محاسبه شفاف است و میتوانید همین الگو را برای مدلهای بعدی هم تکرار کنید.
در واقع نه، نمیتوان برای همه محصولات یک رقم و درصد ثابت تعیین کرد. درصد سود بدلیجات معمولاً نباید یک عدد ثابت برای همه مدلها باشد؛ تعیین یک درصد ثابت برای کل فروشگاه در عمل هم جواب نمیدهد.
موارد مختلفی میتوانند روی درصد سود مناسب هر محصول تأثیر بگذارند. برخی از این موارد به خود محصول مرتبط هستند، مثل قیمت خرید، نوع محصول، کیفیت ساخت، جنس و آبکاری، و ظرافت و جزئیات کار؛ برخی دیگر به بازار و رفتار مشتری برمیگردند، مثل میزان تقاضا، ترند بودن طرح، سرعت فروش آن قطعه و قیمت محصولات مشابه. بهطور خلاصه:
برای محصولی که تقاضای بالایی دارد، فروشنده ممکن است با توجه به سرعت گردش کالا، حاشیه سود کمتری را انتخاب کند و از حجم فروش بیشتر سود بگیرد؛ در مقابل، برای مدل خاصتر یا کمتیراژتر، ممکن است حاشیه سود بالاتری منطقیتر باشد تا هزینهها و ریسک نگهداری آن جبران شود. این یک تصمیم است، نه یک قاعده ثابت، و به شرایط خاص هر فروشگاه بدلیجات بستگی دارد. تجربه فروش هم نشان میدهد که نمیتوان برای همه مدلها یک درصد ثابت در نظر گرفت؛ بهتر است درصد سود هر گروه محصول را جداگانه و بر اساس همین موارد تعیین کنید.
فرمولی که در بخش قبل توضیح داده شد، فقط یک قیمت محاسباتی به شما میدهد، نه لزوماً قیمت نهایی مناسب برای فروش. قیمت نهایی فروش زمانی مشخص میشود که این عدد را با قیمت محصولات مشابه در بازار و تخفیف احتمالی مقایسه کنید؛ این شاید یکی از مهمترین نکاتی باشد که در قیمتگذاری بدلیجات باید همیشه به یاد داشته باشید.
برای مثال، اگر فرمول شما عدد ۴۰۰ هزار تومان را نشان دهد، اما مدلی «مشابه» در بازار حدود ۳۲۰ هزار تومان فروخته شود، باید دوباره سراغ هزینهها و سود هدف خود بروید. نکته مهم این است که «مشابهبودن» فقط به شباهت ظاهری در یک عکس مربوط نیست؛ کیفیت ساخت، جنس، نوع آبکاری، کیفیت سنگ و نگین، بستهبندی، گارانتی و حتی کانال فروش هم باید در مقایسه دیده شوند، وگرنه مقایسه فقط بر اساس شباهت ظاهری معیار قابلاعتمادی نیست.
پیش از نهاییکردن قیمت هر محصول، میتوانید این چکلیست کوتاه را مرور کنید:
اگر پاسخ هر چهار سؤال مثبت باشد، قیمتی که برای آن محصول تعیین کردهاید، احتمالاً هم برای کسبوکار شما منطقی است و هم در بازار قابل رقابت خواهد بود.
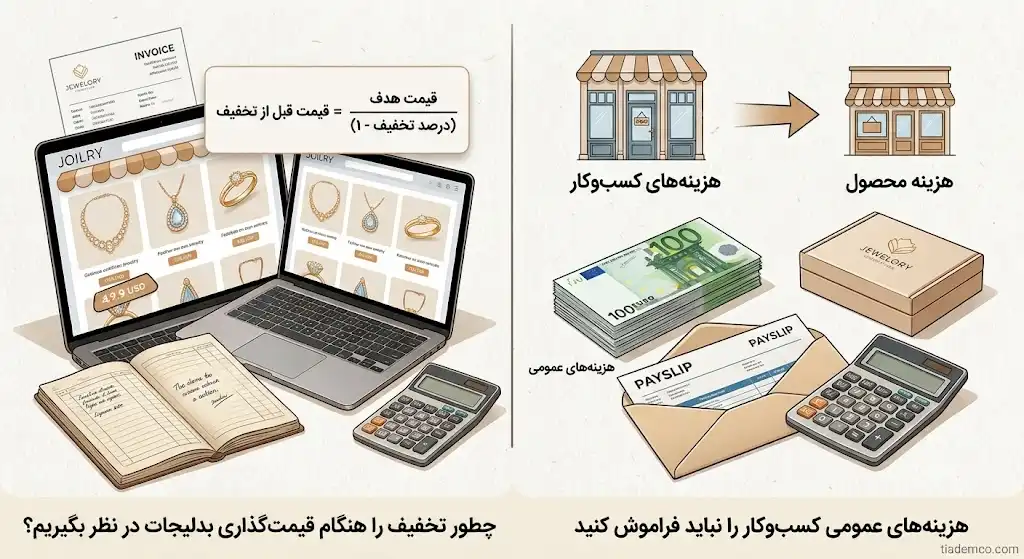
اگر بدلیجات را عمده خریدهاید و قرار است تکفروشی هم داشته باشید، احتمالاً گاهی به مشتری تخفیف میدهید؛ و دقیقاً همینجاست که باید تخفیف را از قبل در محاسبه قیمتگذاری بدلیجات لحاظ کنید.
راهحل ساده این است که قیمت قبل از تخفیف را طوری تعیین کنید که تخفیف احتمالی از قبل در آن دیده شده باشد، نه اینکه صرفاً درصد تخفیف را به قیمت هدف اضافه کنید. فرمول آن اینطور است:
قیمت قبل از تخفیف = قیمت هدف بعد از تخفیف ÷ (درصد تخفیف – ۱)
مثلاً اگر میخواهید بعد از ۱۰ درصد تخفیف، همچنان ۳۰۰ هزار تومان دریافت کنید:
۳۰۰٬۰۰۰ ÷ ۰٫۹۰ = ۳۳۳٬۳۳۳ تومان
یعنی باید قیمت را حدود ۳۳۳ هزار تومان بگذارید تا بعد از ۱۰ درصد تخفیف، همان ۳۰۰ هزار تومان مدنظرتان عاید شود؛ نه اینکه فقط ۱۰ درصد را روی ۳۰۰ هزار تومان اضافه کنید، چون این دو محاسبه با هم فرق دارند و در عمل نتیجه متفاوتی میدهند. این نکته در محاسبه قیمت فروش نهایی، جزو مواردی است که خیلی از فروشندهها فراموش میکنند.
در قیمتگذاری بدلیجات، چند اشتباه بهطور مکرر تکرار میشود که دانستنشان میتواند از ضرر بیسروصدا جلوگیری کند:
هر کدام از این موارد بهتنهایی شاید تفاوت زیادی ایجاد نکند، اما وقتی چند مورد با هم و برای حجم زیادی محصول تکرار شود، تأثیرش را مستقیم روی سود واقعی فروشگاه بدلیجات شما میگذارد.
اگر به دنبال تأمینکنندهای هستید که قیمت خرید مناسب، تنوع بالا و کیفیت قابلاعتماد را همزمان در اختیار شما قرار دهد، مجموعه تیادمکو میتواند انتخاب مناسبی باشد. تیادمکو با سابقه طولانی در حوزه بدلیجات و واردات مستقیم از چین، محصولات متنوعی را برای فروشندگان، آنلاینشاپها و فعالان این حوزه فراهم کرده است. امکان خرید حضوری در تهران و سفارش آنلاین نیز باعث شده بتوانید متناسب با شرایط خود، محصولات موردنظرتان را بررسی و تهیه کنید.
 انگشتر طلایی خورشیدی بزرگ با پرههای ظریف و مرکز براق
تماس بگیرید
 دستبند چرمی رنگ آبی با نگین های آبی
تماس بگیرید
 تمیمه طلایی ظریف مدل چهار نگین
تماس بگیرید
 نیم ست زنانه طلایی طرح ونکلیف
تماس بگیرید
 گردنبند مگنتی بند لیمویی با آویز لیمو
تماس بگیرید
 گردنبند آبکاری طلا طرح صبر
تماس بگیرید
 نیم ست گل رز
تماس بگیرید
 گردنبند طرح طلا مینیمال مدل پاپیون درخشان
تماس بگیرید
 ست بنگل و انگشتر جواهری فرد نگینی
تماس بگیرید
 گردنبند مینیمال طرح طلا مدل وال نگیندار
تماس بگیرید
 انگشتر مینیمال گل برجسته براق با طراحی پنج پر و آبکاری طلا و نقره
تماس بگیرید
 بنگل مینیمال با آبکاری طلا و نقره طرح دو گره درهمتنیده
تماس بگیرید
قیمتگذاری بدلیجات با مشخصکردن قیمت خرید و هزینههای مستقیم شروع میشود تا قیمت تمامشده واقعی هر محصول به دست بیاید. در مرحله بعد، سود هدف با یکی از دو روش مارکاپ یا حاشیه سود ناخالص به قیمت تمامشده اضافه میشود تا فرمول قیمتگذاری کامل شود. پیش از نهاییکردن قیمت، باید آن را با قیمت محصول مشابه در بازار مقایسه کرد و تخفیف احتمالی را هم در محاسبه لحاظ کرد. با رعایت همین مسیر ساده، هر فروشگاه بدلیجات میتواند برای تکتک محصولات خود قیمتی منطقی، سودآور و رقابتی تعیین کند.